⚠️ Această pagină te conectează cu partenerii și piețele afiliate ale Atovia. Putem primi un comision de la partenerii afiliați pentru activitățile desfășurate prin aceste link-uri. Ofertele de reducere pot să se schimbe oricând conform politicii! Fii liniștit, nu există costuri suplimentare pentru tine! Sperăm că acest lucru îți economisește timp în găsirea articolelor potrivite!
Ai o sumă de pus deoparte sau o rentă lunară pe care vrei să o estimezi și nu știi ce funcție Excel să folosești? Pe scurt: PMT îți dă plata periodică, PV îți dă suma globală necesară, iar FV îți arată cât valorează economiile regulate la final. Mai jos găsești formulele scrise exact cum se introduc, un exemplu numeric, tabele de comparație și o listă de verificare împotriva celor mai frecvente greșeli.
- Ce este o anuitate și ce presupune calculul ei în Excel
- Pregătirea datelor: dobânda pe perioadă, numărul de perioade și semnele
- Funcția PMT: cât plătești sau primești periodic
- Funcția PV: ce sumă globală îți trebuie
- Funcția FV: cât valorează economiile regulate
- Funcția NPER: câte perioade ai nevoie
- Funcția RATE: ce dobândă este implicită
- Plata la sfârșitul perioadei față de plata la început
- Greșeli frecvente și lista de verificare
- Limitele calculului
- Întrebări frecvente
- PMT calculează plata periodică, PV valoarea prezentă, FV valoarea viitoare, NPER numărul de perioade, iar RATE dobânda implicită.
- Pentru plăți lunare cu capitalizare lunară, dobânda anuală se împarte la 12, iar anii se înmulțesc cu 12.
- Banii plătiți se introduc ca valori negative, banii primiți ca valori pozitive; de aici rezultatele negative.
- Argumentul type: 0 sau omis înseamnă plată la sfârșitul perioadei, 1 înseamnă plată la început.
- Calculul presupune dobândă și plăți constante și poate să nu includă taxe, rezerve sau comisioane.
Ce este o anuitate și ce presupune calculul ei în Excel
O anuitate este un șir de plăți egale, făcute la intervale regulate, cu o dobândă constantă. Excel are funcții financiare dedicate exact acestui tip de calcul. Poți face o analogie cu o pensie privată: o sumă adunată în timp sau o rentă primită periodic. Rămâne totuși doar o analogie, iar rezultatul din foaia de calcul nu reprezintă o pensie reală.
Condițiile de lucru sunt simple: plăți egale, perioade de aceeași lungime și o dobândă care nu se schimbă pe parcurs. Documentația Microsoft descrie funcțiile tocmai pe baza unei dobânzi și a unei plăți constante.
Pregătirea datelor: dobânda pe perioadă, numărul de perioade și semnele
Cele mai multe erori apar înainte de formulă, la introducerea datelor. Parcurge pașii de mai jos.
- Dobânda pe perioadă. Dacă plățile sunt lunare și dobânda se capitalizează lunar, împarte dobânda anuală la 12. De exemplu, pentru 5% pe an folosești
5%/12. Dacă nu ești sigur de capitalizare, verifică mai întâi condițiile produsului. - Numărul de perioade. Înmulțește anii cu 12. Pentru 20 de ani, scrii
20*12. - Semnul sumelor. Excel folosește convenția fluxurilor de numerar: banii pe care îi plătești sunt negativi, cei pe care îi primești sunt pozitivi.
Din cauza ultimei reguli, o funcție poate returna un număr negativ chiar dacă formula este corectă. Rezultatul negativ arată doar sensul fluxului de bani.
Notă: în acest articol formulele folosesc ; ca separator, varianta întâlnită frecvent pe calculatoarele cu setări regionale românești. Pe unele configurații Excel cere ,.
Funcția PMT: cât plătești sau primești periodic
PMT calculează plata pentru fiecare perioadă, presupunând o dobândă și o plată constante. Sintaxa este:
=PMT(rate;nper;pv;[fv];[type])- rate – dobânda pe perioadă;
- nper – numărul total de perioade;
- pv – valoarea prezentă, adică suma globală;
- fv (opțional) – valoarea viitoare dorită la final;
- type (opțional) – 0 sau omis pentru plată la sfârșitul perioadei, 1 pentru plată la început.
Exemplu. Ghidul Spreadsheet Planet pornește de la o sumă globală de 100.000 USD, o dobândă de 5% pe an, plăți lunare la sfârșitul lunii și o durată de 20 de ani. Formula arată astfel:
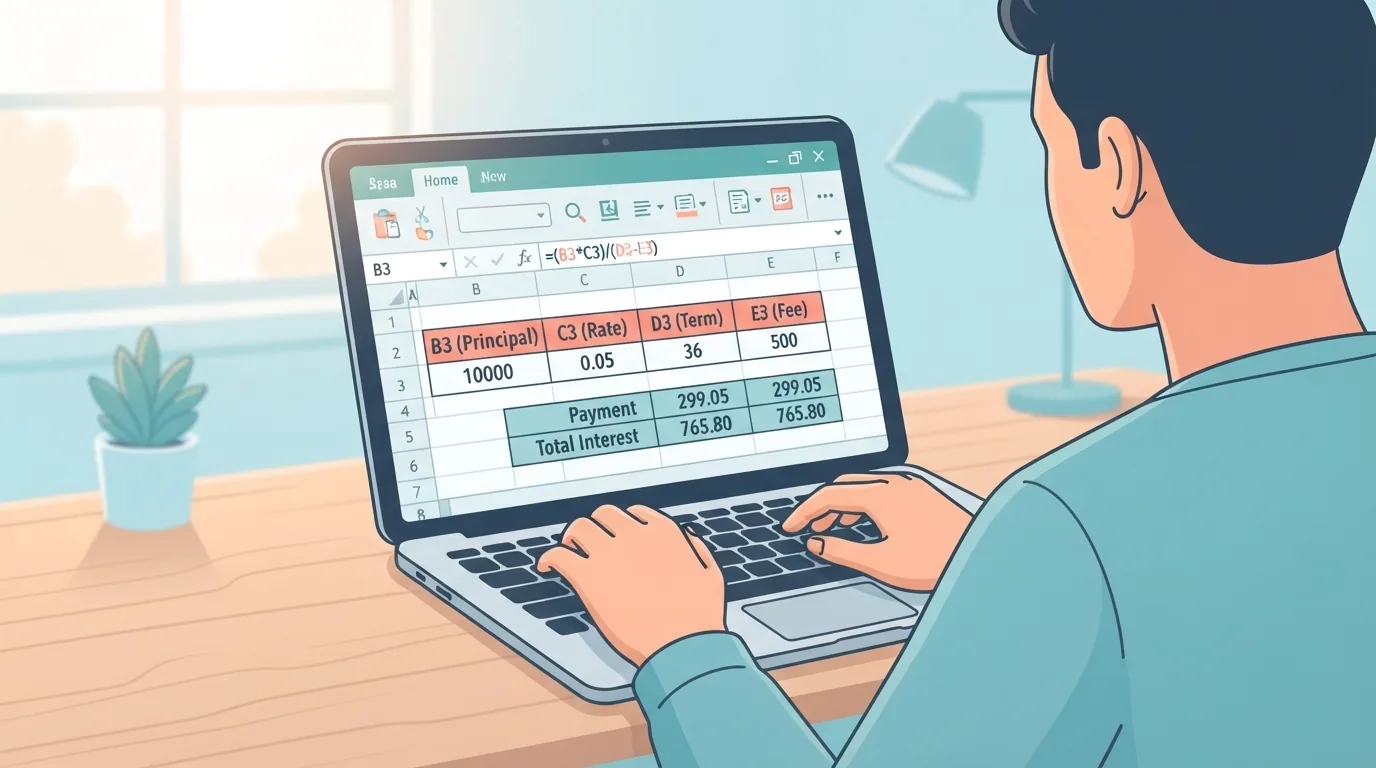
=PMT(5%/12;20*12;-100000)Pentru aceste ipoteze, ghidul indică o plată de aproximativ 659,96 USD pe lună. Este rezultatul acestui exemplu, nu o regulă generală: cu alte valori sau alte condiții, rezultatul se schimbă. Moneda nu modifică formula; exemplul rămâne în USD, cum apare în sursă. Semnul rezultatului depinde de semnul introdus pentru suma globală.
Funcția PV: ce sumă globală îți trebuie
PV calculează valoarea prezentă, pe baza unei dobânzi constante și a unor plăți periodice sau a unei valori viitoare țintă. O folosești când știi ce plată lunară vrei și te întrebi ce sumă ar trebui să existe la început.
=PV(B1;B2;B3)Aici B1 este dobânda pe lună, B2 numărul de luni, iar B3 plata lunară dorită. Sunt celule-model pentru introducerea datelor, nu valori calculate. Respectă regula semnelor: plata pe care o primești și suma pe care o depui au semne opuse.
Funcția FV: cât valorează economiile regulate
FV calculează valoarea la finalul perioadei, pe baza plăților regulate și a dobânzii. Se potrivește când pui deoparte o sumă fixă în fiecare lună și vrei să vezi cât s-a adunat.
=FV(B1;B2;B3)Și aici, B1 este dobânda pe lună, B2 numărul de luni, iar B3 suma pusă deoparte periodic. Sumele depuse se introduc negativ, iar rezultatul apare pozitiv, ca bani pe care i-ai putea primi la final. Celulele sunt doar un model de introducere.
Funcția NPER: câte perioade ai nevoie
NPER arată câte perioade sunt necesare, la o dobândă constantă și cu plăți periodice. O folosești dacă ai deja plata și suma țintă și vrei să afli durata.
=NPER(B1;B3;B4)Rezultatul este exprimat în perioade. Dacă plățile sunt lunare, el este un număr de luni; pentru a-l transforma în ani, împarte-l la 12. Celulele din formulă sunt model, nu rezultate calculate.
🛒 Produs Recomandat
Funcția RATE: ce dobândă este implicită
RATE se folosește în sens invers: știi numărul de perioade, plata și suma, iar Excel estimează dobânda pe perioadă. Ghidul Spreadsheet Planet o tratează separat de PMT, PV, FV și NPER, tocmai pentru că răspunde la întrebarea „ce dobândă corespunde acestor plăți?”. Dobânda returnată este dobânda pe perioadă. La plăți lunare, pentru o valoare anuală trebuie să o raportezi corespunzător, ținând cont de modul de capitalizare.
Plata la sfârșitul perioadei față de plata la început
Argumentul type stabilește momentul plății în fiecare perioadă. Dacă îl omiți sau îl pui 0, plata se face la sfârșitul perioadei. Dacă îl pui 1, plata se face la început.
=PMT(5%/12;20*12;-100000;0;1)| Criteriu | type = 0 sau omis | type = 1 |
|---|---|---|
| Momentul plății | Sfârșitul fiecărei perioade | Începutul fiecărei perioade |
| Exemplu uzual | Plată lunară la sfârșit de lună | Plată lunară la început de lună |
| Efect asupra rezultatului | Rezultatul de referință | Rezultatul diferă față de type 0 |
Sursele din pachet explică principiul, dar nu oferă o cifră pentru varianta cu plata la început de lună, așa că nu avansăm o valoare. Poți observa diferența direct în foaia ta de calcul, schimbând doar argumentul type.
| Funcție | Ce calculează | Ce date îți trebuie | Când o folosești |
|---|---|---|---|
| PMT | Plata periodică | Dobândă, număr de perioade, sumă globală | Vrei să știi cât plătești sau primești la fiecare perioadă |
| PV | Valoarea prezentă | Dobândă, număr de perioade, plată periodică | Vrei să afli ce sumă globală îți trebuie |
| FV | Valoarea viitoare | Dobândă, număr de perioade, plată periodică | Vrei să vezi cât se adună din economii regulate |
| NPER | Numărul de perioade | Dobândă, plată periodică, sumă | Vrei să afli durata necesară |
| RATE | Dobânda pe perioadă | Număr de perioade, plată, sumă | Vrei să afli dobânda implicită |
Greșeli frecvente și lista de verificare
Înainte să te bazezi pe un rezultat, parcurge lista de mai jos.
- Ai introdus dobânda anuală fără să o împarți la 12, deși plățile sunt lunare.
- Ai pus în
npernumărul de ani, nu numărul de luni. - Ai inversat semnele, de pildă ai introdus ambele sume cu același semn.
- Ai omis argumentul
type, deși plata se face la început de perioadă. - Ai împărțit dobânda la 12 fără să confirmi că se capitalizează lunar.
- Ai folosit separatorul greșit (
;sau,) pentru setările regionale ale calculatorului.
Limitele calculului
Funcțiile de mai sus pornesc de la o dobândă constantă și plăți constante. Documentația Microsoft le descrie în aceste condiții, deci nu poți presupune că modelează direct plăți sau dobânzi variabile. În plus, rezultatul PMT poate să nu includă taxe, rezerve sau comisioane.
Rezultatul din Excel este o estimare matematică. Nu reprezintă pensia reală, o rentă viageră sau o sumă garantată de un asigurător sau de un fond de pensii. Pentru decizii financiare concrete, verifică condițiile oficiale ale produsului.
Întrebări frecvente
De ce îmi dă Excel un rezultat negativ?
Pentru că funcțiile financiare folosesc convenția fluxurilor de numerar: banii plătiți sunt negativi, banii primiți sunt pozitivi. Rezultatul negativ nu înseamnă că formula e greșită; el arată sensul banilor.
Pot folosi calculul pentru plăți variabile?
Nu direct. Funcțiile din acest ghid presupun o dobândă și o plată constante. Pentru situații variabile, calculul trebuie construit altfel, iar rezultatele din aceste formule nu se mai aplică ca atare.
Ce diferență face plata la început de lună?
Se folosește type = 1, iar rezultatul diferă față de varianta cu plata la sfârșitul lunii. Cu type 0 sau omis, plata se consideră făcută la sfârșitul perioadei.
Cum aleg între PMT, PV și FV?
Folosește PMT dacă vrei plata periodică, PV dacă vrei suma globală necesară și FV dacă vrei să vezi cât valorează economiile regulate la final. Tabelul comparativ de mai sus te ajută să alegi rapid.
Vrei să verifici sintaxa oficială și toate argumentele funcției PMT?
Vrei mai multe comparații și ghiduri de cumpărare?
Alătură-te comunității noastre
Când citați acest articol
Sursă: Atovia (Atovia). https://atovia.kr