⚠️ Această pagină te conectează cu partenerii și piețele afiliate ale Atovia. Putem primi un comision de la partenerii afiliați pentru activitățile desfășurate prin aceste link-uri. Ofertele de reducere pot să se schimbe oricând conform politicii! Fii liniștit, nu există costuri suplimentare pentru tine! Sperăm că acest lucru îți economisește timp în găsirea articolelor potrivite!
La un credit de 30.000 lei, pe 5 ani, cu dobândă de 9% pe an și rate lunare egale, dobânda totală ajunge la aproximativ 7.365 lei. Cu alte cuvinte, pentru 30.000 lei primiți, returnezi în total circa 37.365 lei. Cifrele sunt ilustrative, fără valoare de ofertă, dar arată de ce merită să înțelegi cum se calculează dobânda: diferența dintre suma împrumutată și suma restituită este costul real al creditului.
În acest ghid parcurgi, pas cu pas, formulele de bază, un exemplu complet în lei, metoda prin care afli rata dobânzii când cunoști doar rata lunară, diferența dintre dobânda nominală și DAE și lista de verificare pentru propriul contract.
- Ce este dobânda la un credit și de ce merită s-o calculezi singur
- Metoda 1: dobânda simplă (formula de bază)
- Metoda 2: dobânda zilnică pe soldul rămas
- Metoda 3: dobânda compusă
- Cum se calculează rata lunară la un credit cu rate egale (anuități)
- Exemplu complet în lei: credit de 30.000 lei, 5 ani, dobândă anuală 9%
- Cum afli dobânda când cunoști doar rata și suma împrumutată
- Dobânda nominală versus DAE: ce arată fiecare
- Greșeli frecvente în calculul dobânzii
- Cum îți verifici propriul credit: contractul și graficul de rambursare
- Întrebări frecvente (FAQ)
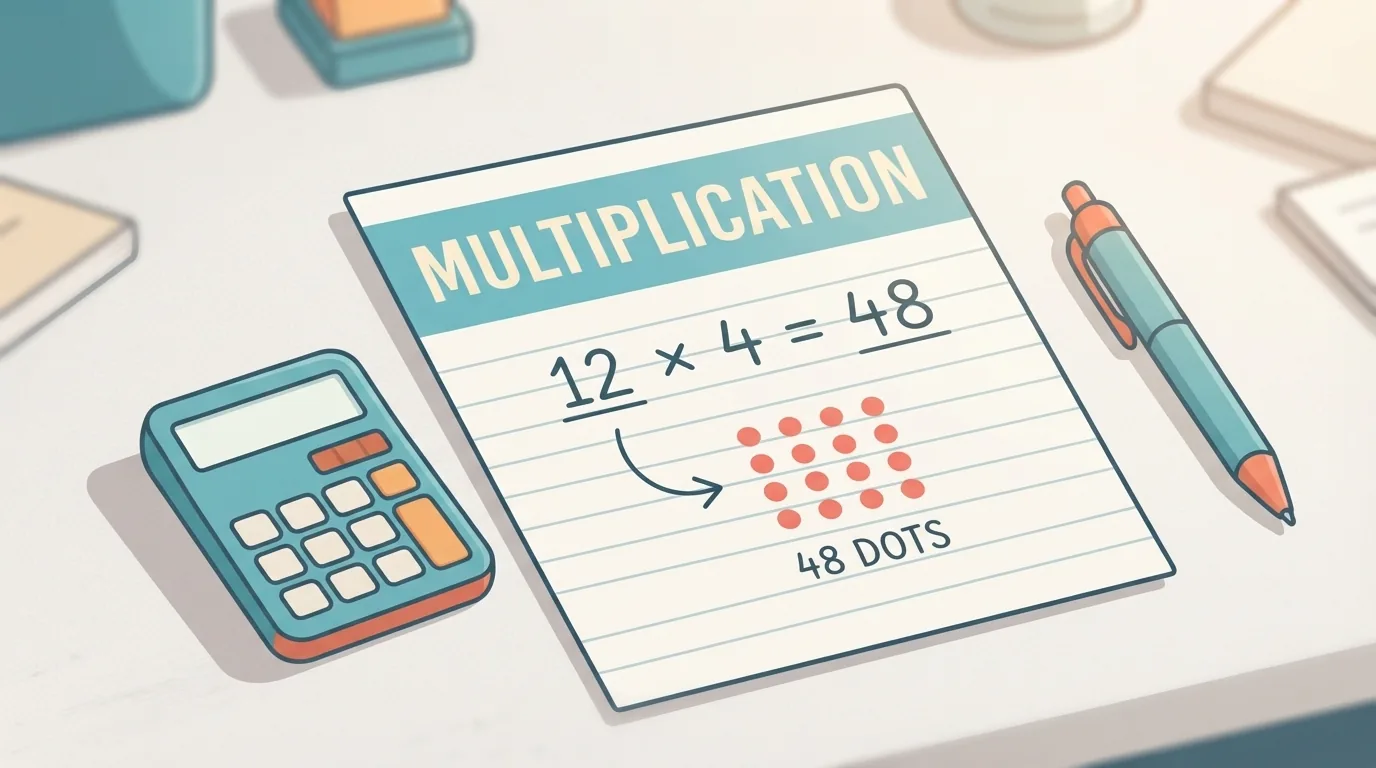
- Dobânda simplă: Dobânda = Capital x Rata anuală x Timp (în ani). Este o metodă didactică, rar folosită la creditele bancare uzuale.
- Rata lunară la anuități egale: R = P x i / (1 – (1 + i)^-n), unde i este dobânda anuală împărțită la 12.
- Dobânda nominală arată doar prețul banilor împrumutați. DAE include și alte costuri obligatorii legate de credit, deci este indicatorul potrivit pentru compararea ofertelor.
- Singurele valori care contează sunt cele din contractul tău și din graficul de rambursare. Cere-le și recalculează prima rată.
Ce este dobânda la un credit și de ce merită s-o calculezi singur
Dobânda este prețul plătit pentru banii împrumutați. Când iei un credit, nu returnezi doar suma primită, ci și o sumă în plus, calculată în funcție de cât ai împrumutat, cât timp și la ce procent. Dacă înțelegi mecanismul, poți verifica oferta primită, poți compara două credite și poți observa din timp dacă ceva nu se potrivește.
Iată termenii pe care îi vei întâlni în tot ghidul:
- Capital (P): suma împrumutată.
- Dobânda: costul împrumutului, exprimat de obicei ca procent anual.
- Rata: plata lunară, formată din capital și dobândă.
- Perioada (n): numărul de luni sau de ani pe care se întinde creditul.
- Soldul: capitalul rămas de rambursat la un moment dat.
Ce înseamnă asta pentru tine: înainte să semnezi, poți estima singur costul total și îți poți da seama dacă oferta este realistă.
Metoda 1: dobânda simplă (formula de bază)
Dobânda simplă se calculează doar la capitalul inițial, fără să se adune dobânda la capital.
Formula: Dobânda = Capital x Rata anuală x Timp
- Capital = suma împrumutată, în lei.
- Rata anuală = dobânda pe an, scrisă ca zecimal (8% = 0,08).
- Timp = durata, exprimată în ani.
Exemplu (ilustrativ): 10.000 lei x 0,08 x 2 ani = 1.600 lei dobândă. Total de returnat: 11.600 lei.
Atenție: la creditele bancare uzuale, cu rambursare în rate lunare, dobânda se calculează pe soldul rămas, nu pe capitalul inițial. Dobânda simplă rămâne utilă ca estimare rapidă și ca punct de pornire pentru înțelegerea celorlalte metode.
Metoda 2: dobânda zilnică pe soldul rămas
La creditele cu rate lunare, dobânda se calculează pentru fiecare perioadă, pe capitalul care a rămas de plătit. Pe măsură ce rambursezi capital, soldul scade, iar dobânda din fiecare rată devine mai mică.
Formula: Dobânda perioadei = Sold x Dobânda anuală x Zile în perioadă / Baza de zile
- Sold = capitalul rămas la începutul perioadei.
- Zile în perioadă = numărul real de zile dintre două scadențe.
- Baza de zile = 360 sau 365, în funcție de contract. Verifică în contract baza de calcul.
Exemplu (ilustrativ): sold 29.602,25 lei, dobândă 9% pe an, 31 de zile, bază 365. Calcul: 29.602,25 x 0,09 x 31 / 365 ≈ 226,28 lei.
Aproximarea lunară, Sold x Dobânda anuală / 12, dă 222,02 lei pe același sold. Diferența apare pentru că lunile au număr diferit de zile. De aceea, suma din graficul băncii poate diferi ușor de un calcul simplificat.
Această metodă este cea care se aplică, în principiu, creditelor bancare uzuale.
Metoda 3: dobânda compusă
La dobânda compusă, dobânda se adaugă la capital, iar în perioada următoare se calculează dobândă și la dobânda deja acumulată.
Formula (capitalizare anuală): Valoare finală = Capital x (1 + r)^t
- r = dobânda anuală, ca zecimal.
- t = numărul de ani.
Exemplu (ilustrativ): 10.000 x 1,08² = 11.664 lei. Dobânda este 1.664 lei, cu 64 lei mai mult decât la dobânda simplă (1.600 lei) pe aceeași perioadă.
| Caracteristică | Dobândă simplă | Dobândă pe sold | Dobândă compusă |
|---|---|---|---|
| La ce se calculează | Capitalul inițial, mereu | Soldul rămas în fiecare perioadă | Capital plus dobânda acumulată |
| Cum evoluează dobânda | Constantă | Scade pe măsură ce rambursezi | Crește în timp |
| Unde apare | Estimări rapide, exemple didactice | Creditele bancare cu rate lunare | Economii, depozite, datorii neplătite |
Pentru un credit obișnuit, ține minte regula: dobânda se calculează pe soldul rămas. Dobânda simplă și cea compusă te ajută să înțelegi mecanismul, dar nu sunt metodele pe care le folosește de obicei graficul de rambursare.
Cum se calculează rata lunară la un credit cu rate egale (anuități)
La majoritatea creditelor de consum, rata lunară este constantă. În interiorul ei se schimbă doar proporția: la început o parte mai mare din rată este dobândă, iar spre final o parte mai mare este capital.
Formula: R = P x i / (1 – (1 + i)^-n)
- R = rata lunară.
- P = suma împrumutată.
- i = dobânda lunară = dobânda anuală / 12 (9% pe an înseamnă 0,75% pe lună, adică 0,0075).
- n = numărul total de rate lunare (5 ani = 60 de luni).
Pași de calcul:
- Transformi dobânda anuală în dobândă lunară: i = 0,09 / 12 = 0,0075.
- Calculezi (1 + i)^n = 1,0075^60 ≈ 1,5657.
- Calculezi numitorul: 1 – 1 / 1,5657 ≈ 0,3613.
- Calculezi rata: 30.000 x 0,0075 / 0,3613 ≈ 622,75 lei.
Ce înseamnă asta pentru tine: cu această formulă poți verifica rata primită în ofertă. Diferențele mici pot veni din rotunjiri, iar diferențele mari merită explicate de bancă.
Exemplu complet în lei: credit de 30.000 lei, 5 ani, dobândă anuală 9%
Cifrele de mai jos sunt ilustrative, nu reprezintă o ofertă și nu includ comisioane sau asigurări. Prin urmare, rata din exemplu nu reprezintă DAE.
🛒 Produs Recomandat
- Dobânda lunară: 9% / 12 = 0,75%.
- Rata lunară: aproximativ 622,75 lei.
- Total de plată: 622,75 x 60 ≈ 37.365 lei.
- Dobânda totală: 37.365 – 30.000 ≈ 7.365 lei.
- Dobânda reprezintă circa 24,6% din suma împrumutată (7.365 / 30.000).
Primele trei luni din graficul de amortizare arată cum se schimbă structura ratei:
| Luna | Dobândă (lei) | Capital (lei) | Sold rămas (lei) |
|---|---|---|---|
| 1 | 225,00 | 397,75 | 29.602,25 |
| 2 | 222,02 | 400,73 | 29.201,52 |
| 3 | 219,01 | 403,74 | 28.797,78 |
Observă cum dobânda scade de la 225,00 la 219,01 lei, iar partea de capital crește, deși rata rămâne aceeași. Valorile sunt rotunjite, deci pot apărea diferențe de câțiva bani față de un calculator sau față de graficul băncii.
Cum afli dobânda când cunoști doar rata și suma împrumutată
Uneori știi suma primită, numărul de rate și rata lunară, dar nu și dobânda. Problema este mai dificilă decât pare: în formula ratei, dobânda apare de mai multe ori, inclusiv la putere, așa că nu o poți izola printr-un calcul simplu de mână. Se rezolvă prin încercări repetate (iterație), iar tabelele electronice o fac în câteva secunde.
Varianta rapidă: funcția RATE din Excel sau Google Sheets.
- Scrie în celulă:
=RATE(60; -622,75; 30000). - Rezultatul este dobânda pe lună, aproximativ 0,0075 (0,75%).
- Înmulțește cu 12 ca să obții dobânda anuală nominală: 0,0075 x 12 = 9%.
Cele trei argumente sunt: numărul de rate, rata (cu semn minus, fiindcă este o plată) și suma împrumutată. Exemplul închide cercul cu cel din secțiunea anterioară: pornind de la rata de 622,75 lei, regăsești dobânda de 9% pe an.
Greșeli frecvente aici: uiți să înmulțești cu 12 și crezi că dobânda este 0,75% pe an; introduci rata cu semnul plus și primești eroare; amesteci rate lunare cu perioadă exprimată în ani. Dacă rata din contract include comisioane sau asigurări, rezultatul va fi mai mare decât dobânda nominală, deoarece calculezi de fapt un cost mai larg.
Dacă folosești un calculator online, introdu aceleași trei valori: suma, numărul de rate și rata lunară.
Dobânda nominală versus DAE: ce arată fiecare
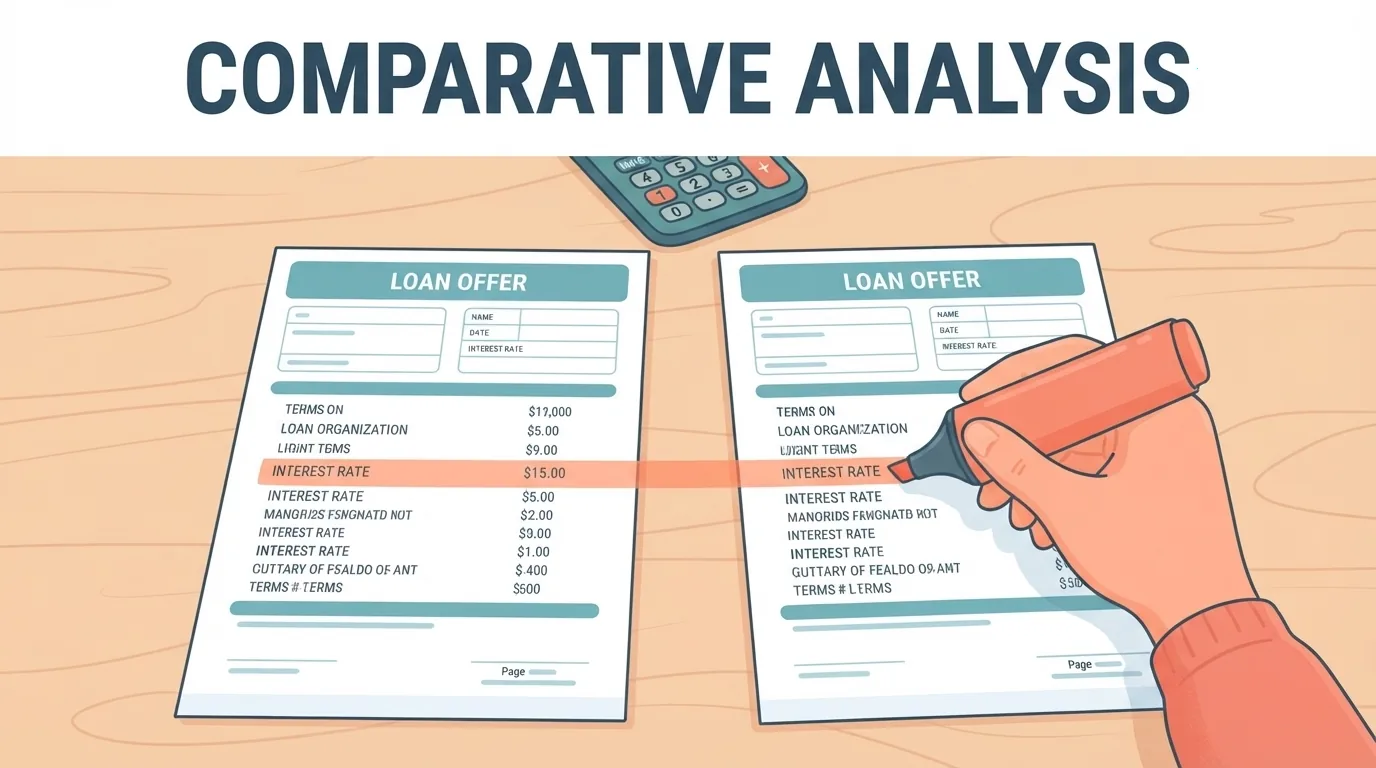
Dobânda nominală este procentul aplicat sumei împrumutate. DAE (Dobânda Anuală Efectivă) exprimă costul total al creditului pentru consumator, nu doar dobânda: include dobânda și alte costuri obligatorii legate de credit, de exemplu comisioane de analiză sau de administrare. Oferta și contractul trebuie să indice dobânda, DAE și costul total.
| Criteriu | Dobândă nominală | DAE |
|---|---|---|
| Ce include | Doar prețul banilor împrumutați | Dobânda plus alte costuri incluse în calcul, conform legislației |
| La ce folosește | Calculul dobânzii din fiecare rată | Compararea ofertelor între ele |
| Unde o găsești | În ofertă și în contract | În oferta precontractuală, în fișa standardizată de informare (FESI) și în contract |
| Ca valoare | De regulă mai mică | Egală sau mai mare decât dobânda nominală |
Exemplu de direcție (ilustrativ): același credit de 30.000 lei, cu un comision unic de analiză de 300 lei plătit la acordare, costă mai mult decât arată dobânda singură, iar DAE ajunge peste dobânda nominală de 9%. Procentul exact de DAE se obține din ofertă sau cu un calculator dedicat.
Dacă o asigurare intră sau nu în DAE depinde de oferta concretă și de caracterul ei obligatoriu pentru obținerea creditului. Verifică în ofertă ce costuri sunt incluse în DAE.
Greșeli frecvente în calculul dobânzii
- Confuzia dintre dobânda anuală și cea lunară. 9% pe an nu înseamnă 9% pe lună. Împarte la 12 pentru calculul lunar.
- Ignorarea comisioanelor. Două credite cu aceeași dobândă nominală pot costa diferit.
- Numărul greșit de zile. Baza de calcul (360 sau 365) și numărul real de zile schimbă ușor suma.
- Compararea ofertelor doar după dobândă. Compară și DAE, plus costul total.
- Uitarea asigurărilor. Verifică dacă sunt obligatorii și dacă sunt cuprinse în DAE.
- Folosirea dobânzii simple pentru un credit pe sold. Rezultatul va fi diferit de graficul băncii.
Listă de verificare înainte de semnare:
- ✓ Am notat suma, durata, dobânda nominală și DAE.
- ✓ Am recalculat prima rată cu formula din ghid.
- ✓ Știu ce costuri sunt incluse în DAE.
- ✓ Am verificat baza de calcul a dobânzii în contract.
- ✓ Am cerut graficul de rambursare și l-am citit.
- ✓ Am verificat dacă dobânda este fixă sau variabilă.
Cum îți verifici propriul credit: contractul și graficul de rambursare
Singurele cifre care contează sunt cele din documentele tale. Iată ce cauți și unde:
- Fișa europeană standardizată de informare (FESI): primită înainte de semnare, conține suma, durata, dobânda, DAE și costul total.
- Contractul: precizează tipul dobânzii, baza de calcul și costurile asociate.
- Graficul de rambursare: arată, pentru fiecare rată, partea de dobândă, partea de capital și soldul rămas. Îl poți cere de la creditor.
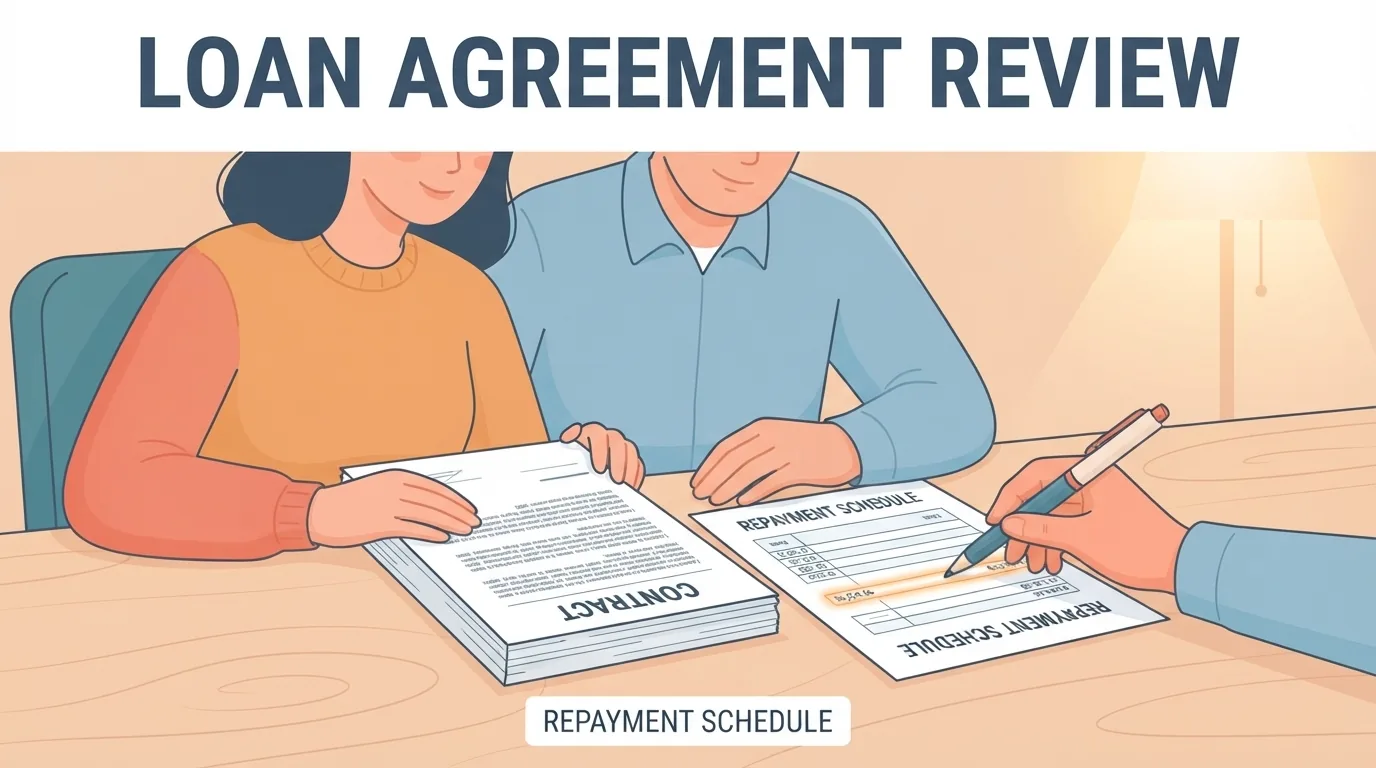
Cum recalculezi prima rată:
- Împarte dobânda anuală la 12 pentru a obține dobânda lunară.
- Calculează dobânda primei luni: suma împrumutată x dobânda lunară.
- Scade dobânda din rata afișată în grafic. Diferența este capitalul rambursat.
- Compară rezultatul cu graficul. Diferențele de câțiva bani țin de rotunjiri și de numărul de zile.
Dobânda fixă sau variabilă. La o dobândă variabilă, costul are de obicei o marjă stabilită de bancă și o componentă legată de un indice de referință (de exemplu ROBOR, IRCC sau EURIBOR, în funcție de produs și monedă). Contractul precizează indicele aplicabil, iar valoarea lui se verifică la sursa oficială. Pentru informații suplimentare poți consulta BNR și ANPC.
Întrebări frecvente (FAQ)
Cum calculez dobânda lunară?
Împarte dobânda anuală la 12 și înmulțește cu soldul rămas. De exemplu, la un sold de 30.000 lei și 9% pe an, dobânda primei luni este 30.000 x 0,0075 = 225 lei. Banca poate folosi numărul real de zile, deci suma din grafic poate diferi puțin.
Care este diferența dintre dobânda fixă și cea variabilă?
Dobânda fixă rămâne la același nivel pe perioada stabilită în contract. Dobânda variabilă se modifică în funcție de un indice de referință. Contractul precizează indicele și regulile de actualizare.
Cum afectează rambursarea anticipată dobânda totală?
Dacă rambursezi anticipat o parte din capital, soldul scade, deci scade și dobânda calculată în perioadele următoare. Condițiile, termenele și eventualul comision sunt stabilite în contract, așa că verifică-le înainte să decizi.
Dobânda se calculează la 360 sau 365 de zile?
Depinde de contract. Unele credite folosesc baza de 360 de zile, altele 365. Verifică în contract baza de calcul, fiindcă ea influențează ușor suma dobânzii.
Ce înseamnă DAE?
DAE este Dobânda Anuală Efectivă, un indicator care exprimă costul total al creditului pentru consumator, nu doar dobânda. Se folosește pentru compararea ofertelor, iar creditorul trebuie să o comunice în oferta precontractuală.
Notă: exemplele din acest articol sunt ilustrative, nu reprezintă o ofertă de credit și nu constituie consultanță financiară. Valorile corecte sunt cele din contractul și graficul tău de rambursare.
Înainte să alegi un credit, compară ofertele după DAE și costul total, nu doar după dobânda nominală. Cere graficul de rambursare și recalculează prima rată cu formulele din acest ghid.
- Banca Națională a României (BNR): informații pentru consumatorii de produse și servicii bancare.
- Autoritatea Națională pentru Protecția Consumatorilor (ANPC): informații despre drepturile consumatorilor de credite.
- Fișa europeană standardizată de informare (FESI) primită de la creditor înainte de semnarea contractului.
- Contractul de credit și graficul de rambursare propriu.
Vrei mai multe comparații și ghiduri de cumpărare?
Alătură-te comunității noastre
Când citați acest articol
Sursă: Atovia (Atovia). https://atovia.kr